Инвесторы ждут снижения доходностей облигаций для перехода в акции
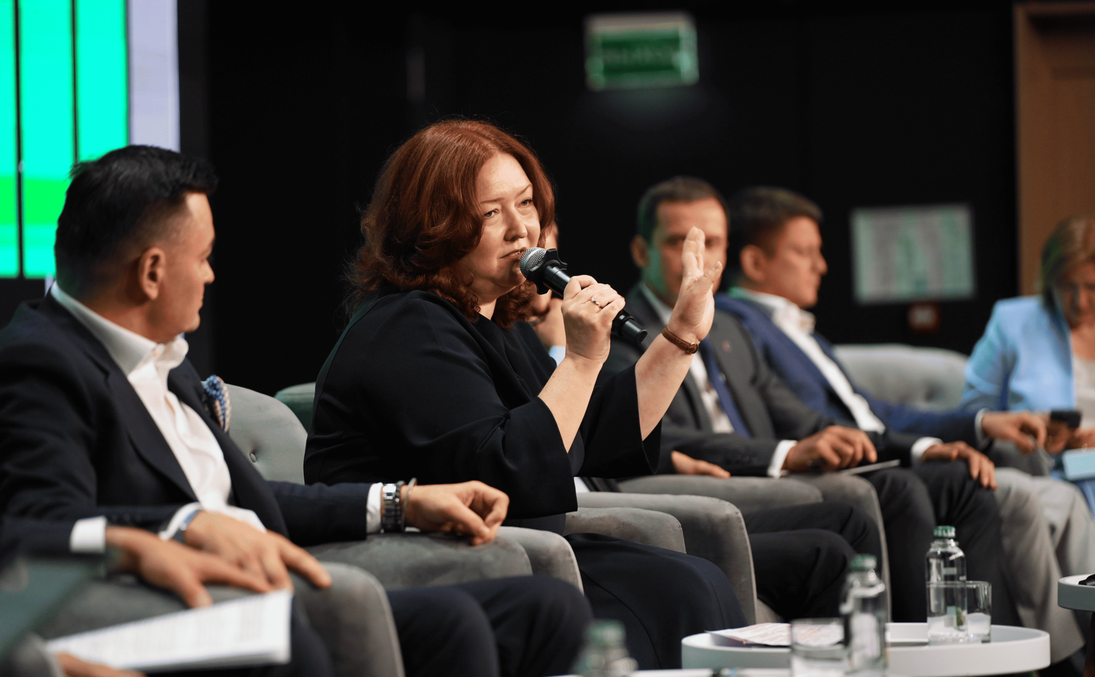
Пленарная дискуссия «Какой курс: актуальный взгляд на экономику России и рынки капитала» на форуме РКБ «Кэпитал Маркетс» Фото: Олег Акентьев
На форуме «Кэпитал Маркетс» в рамках пленарной дискуссии «Какой курс: актуальный взгляд на экономику России и рынки капитала» эксперты обсудили влияние высоких ставок на экономику и инвестиционные стратегии, состояние долгового рынка и перспективы российского рынка акций.
Руководитель блока корпоративно-инвестиционного бизнеса банка «Синара» Алексей Куприянов заявил, что переток средств в акции начнется только тогда, когда облигации перестанут давать сопоставимую доходность при меньшем риске. По его словам, у инвесторов уже открыты счета и накоплена ликвидность, поэтому дополнительный стимул не нужен — необходимым условием станет изменение соотношения риска и доходности. «Когда мы увидим снижение сначала доходности облигаций федерального займа, потом снижение доходности в корпоративных облигациях, инвесторы будут искать что-то более доходное. И вот если акции окажутся более доходными, нам ничего делать не придется», — сказал Куприянов. Пока этого не произошло, инвесторы выбирают консервативные инструменты: «Пока безопаснее инвестировать в ОФЗ, зачем покупать акции, даже если думаешь, что они на дне».
Генеральный директор УК «Альфа-Капитал» Ирина Кривошеева придерживается более оптимистичного взгляда на российский рынок акций. Она считает, что ждать наиболее удачной точки входа не обязательно: «Мы никогда не найдем ту самую точку, когда вот именно эта секунда правильная для покупки акции. Но в среднесрочной, а уж тем более долгосрочной перспективе кажется, что текущие уровни очень привлекательны». Кривошеева подчеркнула, что снижение ключевой ставки не обязательно приводит к мгновенному перетоку средств в акции — процесс зависит от темпов снижения ставки, динамики долгового рынка, корпоративных результатов и общего отношения инвесторов к риску.
Высокие ставки меняют и подход компаний к размещению облигаций. По словам Куприянова, эмитенты все чаще выбирают между фиксированной и плавающей ставкой в зависимости от интереса инвесторов, а иногда открывают две книги заявок в один день: «Мы действительно видим уже несколько лет ситуацию, когда эмитенты могут даже в один день открыть две книги — и фиксированную, и плавающую — и дальше размещать ту сделку, на которой будет больше спроса». Бумаги с плавающей ставкой в отдельных эшелонах недоступны широкому кругу частных инвесторов, поэтому компании, ориентированные на розницу, используют фиксированную ставку. В выпусках качественных заемщиков с рейтингами AA и AAA спрос физлиц есть и на облигации с плавающей ставкой.
Отдельный риск возникает у компаний высокодоходного сегмента, регулярно рефинансирующих старый долг за счет новых выпусков. При снижении интереса частных инвесторов такие заемщики могут столкнуться с проблемой привлечения средств даже при готовности платить высокую ставку. Альтернативой становится банковское финансирование, где учитывается поддержка акционеров, партнеров и стратегических инвесторов, а также обеспечение. Куприянов привел в пример заемщиков, ориентировавшихся практически исключительно на спрос физических лиц — в отдельных выпусках доля таких инвесторов доходила до 90%. «И это вопрос уже даже не цены, а выживания», — сказал он, добавив, что в условиях жесткой денежно-кредитной политики в этом сегменте рынка потери неизбежны.
Кривошеева обратила внимание на значительный объем ликвидности у состоятельных инвесторов. По данным последнего «Навигатора благосостояния» «Альфа-Капитал», порядка 32% средств в портфелях таких клиентов приходится на инструменты денежного рынка, около 48% — на облигации, 6% — на акции. Перспективным сегментом она считает и инструменты рынка прямых инвестиций: «Сегодня это понятный инструмент диверсификации портфеля, актуальный многим клиентам. Современные российские бизнесы активно развиваются, нуждаются в инвестициях для масштабирования, и роль управляющих компаний в этом сегменте уже становится очень заметной. Формат закрытых фондов прямых инвестиций, венчурных фондов, важен и с точки зрения соблюдения прав инвесторов».
Материал носит исключительно ознакомительный характер и не содержит индивидуальных инвестиционных рекомендаций.
Источник: РБК