Как эмитенты облигаций работают с инвесторами и их доверием
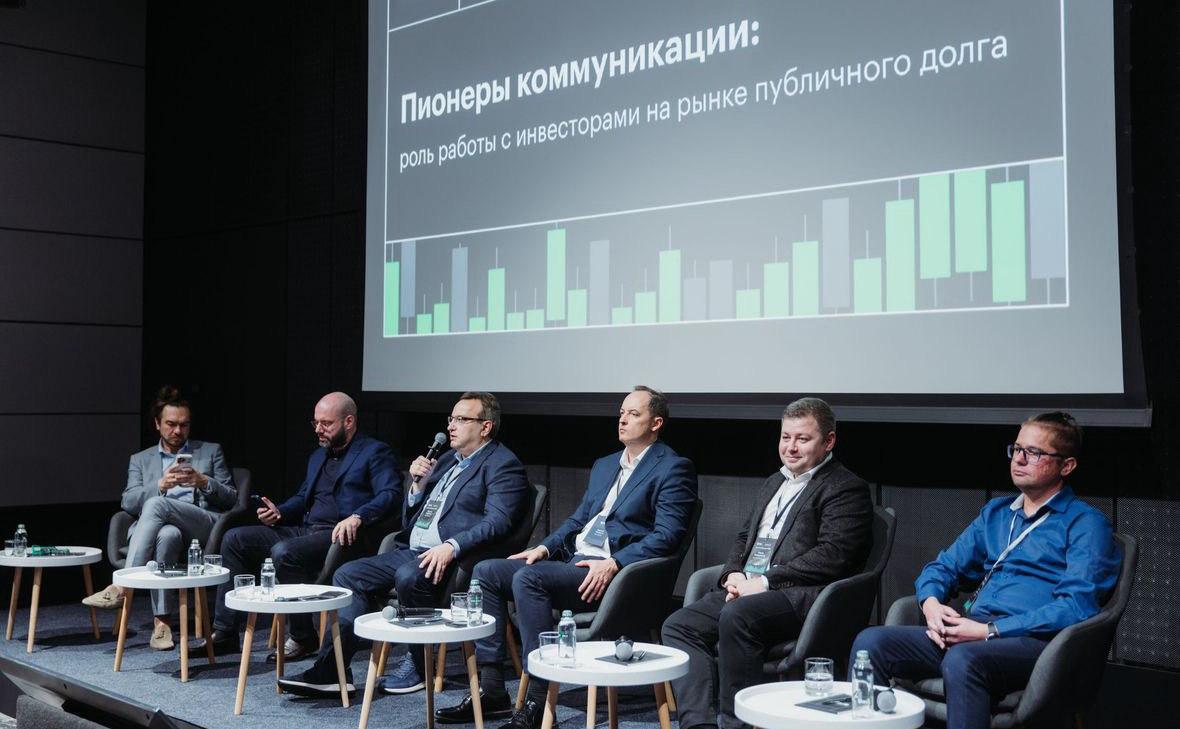
Пленарная сессия на форуме РБК «Кэпитал Маркетс», посвященная коммуникации с инвесторами Фото: РБК
Успешный выход на рынок облигаций требует от эмитента не только кредитного рейтинга и привлекательной ставки, но и заблаговременной подготовки отчетности и корпоративного управления, понятного объяснения бизнес-модели инвесторам и поддержания коммуникации после размещения. Об этом говорили участники панели «Пионеры коммуникации. Роль работы с инвесторами на рынке публичного долга» на форуме РБК «Кэпитал Маркетс».
По словам модератора дискуссии, управляющего партнера Insight Ridge Виктора Дроздова, с ростом вовлеченности розничных инвесторов в сектор корпоративного долга инвестиции в облигации перестают быть математическим упражнением. Инвестор больше не оценивает быстро только финансовые показатели, спред к кривой доходности и отчет рейтингового агентства. Теперь даже среди эмитентов первого эшелона разворачивается активная конкуренция за спрос, и развитие коммуникаций с розничными инвесторами помогает в ней выигрывать.
Для ГК «Моторика» выход на долговой рынок в 2023 году был не тренировкой перед IPO, а частью долгосрочной стратегии публичности. По словам директора по экономике и финансам компании Сергея Куценко, еще до дебютного выпуска бизнес подготовил консолидированную отчетность, корпоративное управление и кредитный рейтинг. В компании несколько лет работает IR-служба, публикуются подробные годовые отчеты, проводится аудит, а в совете директоров есть независимые члены. Куценко считает, что такую систему лучше выстраивать заранее, а не перед размещением.
Похожий опыт оказался у fabricaONE.AI. Компания изначально готовилась к IPO, но в апреле перенесла размещение и за два месяца подготовила дебютный облигационный выпуск. Как рассказал гендиректор Максим Тадевосян, наличие сформированной финансовой модели, аудированной отчетности и корпоративных органов существенно упростило выход на долговой рынок. В итоге компания привлекла 4,7 млрд рублей и снизила ставку заимствования с первоначальных 17,8% до 17,25%. Для бизнеса облигации стали прежде всего инструментом рефинансирования долга, но дали опыт публичной работы.
Для дебютанта одной финансовой информации может быть недостаточно, особенно если компания работает в B2B-сегменте и частный инвестор знаком с ней плохо. Вице-президент по экономике и финансам ГК «ХимМед» Денис Шеремет отметил, что потенциальным инвесторам пришлось отдельно объяснять саму бизнес-модель компании. По его словам, после выхода на долговой рынок компания стала более понятной и для собственных B2B-клиентов: количество запросов на сырье возросло, поскольку компания приобрела историю и понимание бизнеса.
В Группе «Позитив» не выстраивают отдельные коммуникационные стратегии для рынка акций и долгового рынка. В основе подхода единое представление о компании, которое дополняется разными акцентами в зависимости от интересов аудитории. Директор по связям с инвесторами Positive Technologies Юрий Мариничев считает такой подход одной из важных составляющих работы публичного эмитента. Инвесторы могут выбирать разные инструменты одного эмитента в зависимости от рыночной ситуации, что особенно заметно на фоне растущего интереса розничных инвесторов к облигациям и другим инструментам, например, ЦФА. Поэтому задача эмитента не просто отдельно работать с держателями акций или облигаций, а формировать целостное понимание бизнеса у всех групп инвесторов.
Оценивать размещение исключительно по минимальной ставке и объему собранной книги недостаточно, считают участники дискуссии. В IEK GROUP обращают внимание на состав книги, долю розничных инвесторов и повторные покупки. По словам заместителя генерального директора компании Михаила Горбачева, доля розницы выросла с 18% в первом выпуске до 46% в размещении в июле 2026 года. При этом понять, насколько инвестор действительно долгосрочный, заранее сложно. Виктор Дроздов добавил, что интересен вопрос даже не в долгосрочности инвестора, заходящего в конкретное размещение, а в том, насколько инвестор заходит системно и является повторным.
Отдельно Михаил Горбачев отметил поведение бумаги после размещения. Если эмитент планирует регулярно занимать на рынке, важно учитывать, как выпуск чувствует себя на вторичных торгах. В IEK GROUP столкнулись с ситуацией, когда вскоре после размещения менялись ожидания по ключевой ставке и выпуски уходили ниже номинала. По его словам, компания должна быть заинтересована в том, чтобы выгода от выхода на рынок была взаимной.
Участники панели сошлись в том, что работа с инвесторами все меньше выглядит отдельной задачей непосредственно перед размещением. Для компании, которая планирует регулярно привлекать деньги на рынке, публичность становится частью общей системы управления, что проявляется и в операционных решениях. «Моторика» при принятии M&A-решений ориентируется прежде всего на продуктовую стратегию и стратегию компании, а не на планы IPO, при этом успешные сделки и рост бизнеса поддерживают и долговую, и акционерную инвестиционные истории. «ХимМед» направляет привлеченные через облигации деньги в производство с более длинным циклом окупаемости. fabricaONE.AI использует долговой рынок для рефинансирования и продолжает развивать решения на базе AI-технологий. Для IEK GROUP одним из направлений диверсификации стали ЦОДы, локализация производства и комплексные решения для бизнеса.
Для инвестора облигация остается инструментом с фиксированной или плавающей доходностью и определенным уровнем кредитного риска. Но для эмитента ее размещение проверка того, насколько компания умеет объяснять свой бизнес, поддерживать диалог с инвесторами и сохранять их доверие между размещениями.
Источник: РБК