Загрузка....
Долги обрушили акции российских компаний: кто оказался в выигрыше
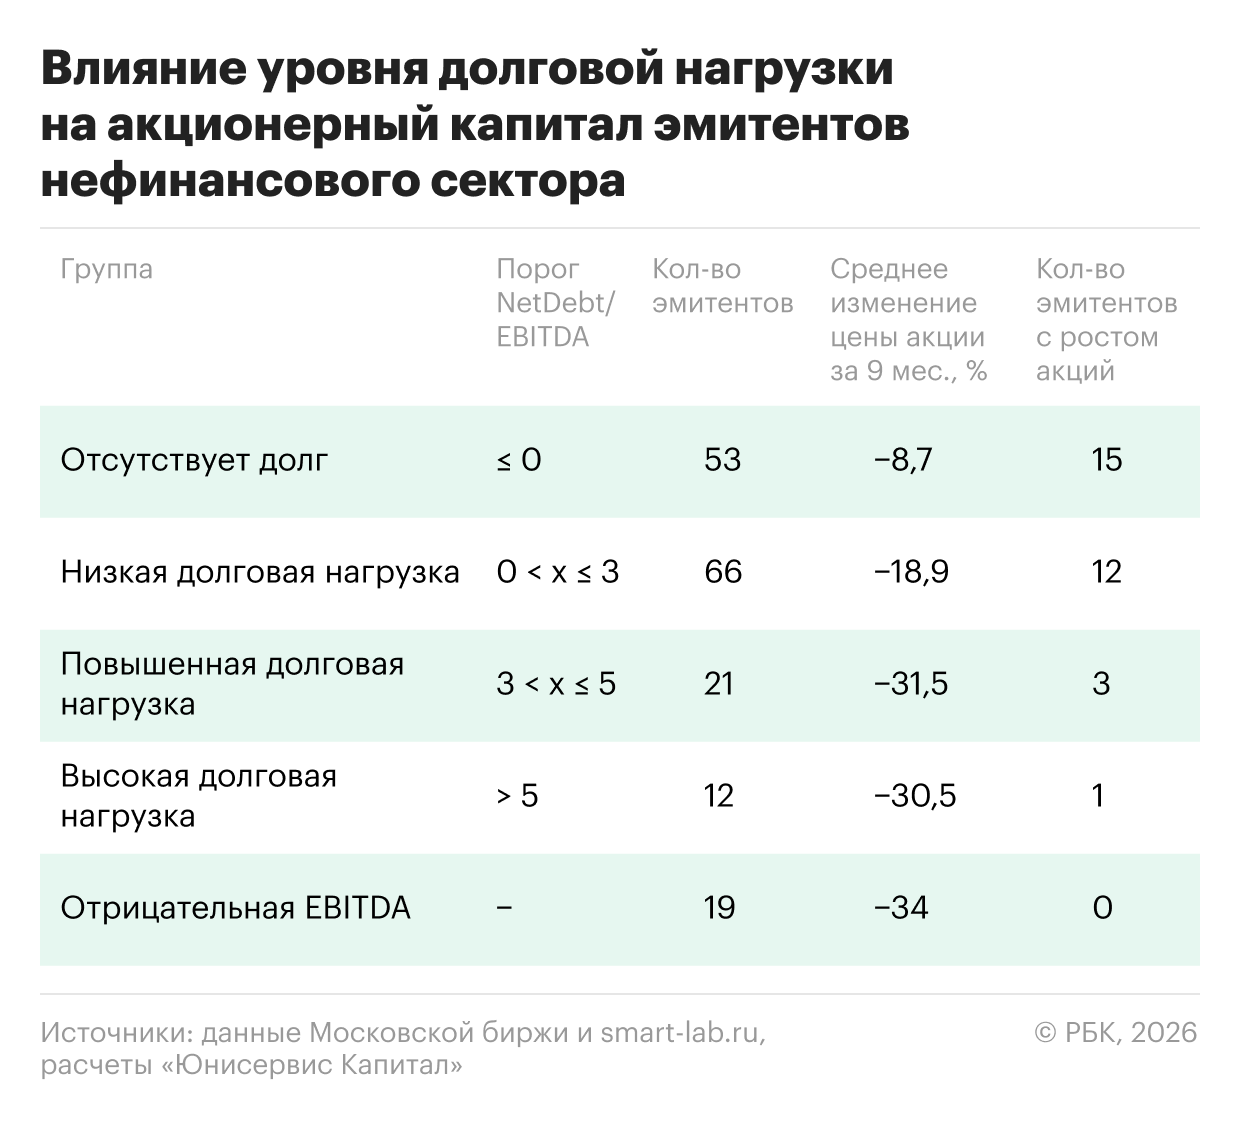
Влияние уровня долговой нагрузки на акционерный капитал эмитентов нефинансового сектора
Жесткая денежно-кредитная политика Банка России стала стресс-тестом для фондового рынка. Акции компаний с NetDebt/EBITDA > 3,0x за 9 месяцев 2026 года упали в среднем на 31,5% — вдвое сильнее, чем у эмитентов с умеренным долгом. При двузначной ключевой ставке стоимость обслуживания долга стала главным фактором рыночной оценки. Финансовый рычаг, который раньше разгонял ROE, сегодня для закредитованных компаний разрушает акционерную стоимость. Об этом — в исследовании аналитиков «Юнисервис Капитал».
Чистый долг (Net Debt) / EBITDA — коэффициент долговой нагрузки, показывающий, за сколько лет компания сможет полностью погасить чистый долг, направив на это всю операционную прибыль до вычета процентов, налогов и амортизации. Около трети компаний вообще не имеют чистого долга, но макроэкономическая турбулентность затронула и их: акции просели в среднем на 8,7%. Главный вывод: весь положительный результат рынка сосредоточен в зоне минимального левериджа — 27 из 31 эмитента, показавших рост, относятся к группам без долга или с низкой нагрузкой.
В группе «Чистый долг отсутствует» (≤ 0) лидерами роста стали «Славнефть-ЯНОС», «Саратовэнерго», «Волгоградэнергосбыт», а также производитель упаковки «Ламбумиз»: отсутствие высокого долга и наличие собственного капитала позволили компании войти в узкий список растущих бумаг, продолжить инвестпроекты и платить дивиденды. В группе «Низкая долговая нагрузка» (0 < x ≤ 3) рынок выделяет «Группу Черкизово», «Сахалинэнерго», «ЮГК». Отдельно отмечаются кейсы целенаправленного снижения долга: «Позитив» сократил чистый долг на 38% (с 1,7x до 0,8x EBITDA), «Инкаб Холдинг» — на 55% (с 3,5x до 1,3x), что дало краткосрочную реакцию рынка +7% в день отчетности.
Для компаний с NetDebt/EBITDA выше 3,0x двузначная ключевая ставка стала значимой угрозой: на отметке 3,0x находится «точка невозврата», после которой падение котировок удваивается. В группе с высокой нагрузкой (> 5x) ситуация у большинства эмитентов близка к критической — «КАМАЗ», «Русал», «ТМК», «Якутскэнерго», «ЕвроТранс». Кейс «ЕвроТранса» — классический пример провала модели агрессивного роста на заемном капитале: при долге ₽75,5 млрд компания утратила способность обслуживать обязательства, что привело к дефолту по всем выпускам облигаций, искам о банкротстве от крупнейших банков и обвалу акций на 85%.
Анализ структуры Enterprise Value (EV = капитализация + чистый долг) доказывает: падение стоимости акций закредитованной компании не делает ее дешевой. При умеренном долге среднее соотношение EV/Капитализация составляет 2,1x (52% на 48% в пользу кредиторов и акционеров), но при превышении 3,0x мультипликатор взлетает до 5,9–6,5x — до 85% стоимости компании составляют долги перед банками. Эмитенты без долга торгуются по медианному уровню 3,4x EV/EBITDA, у закредитованных показатель достигает аномальных 18,6x. Показателен кейс девелоперов: после обвала котировок на 76% капитализация ГК «Самолет» опустилась до ₽14,5 млрд против ₽9,7 млрд у GloraX при выручке ₽313 млрд против ₽50 млрд; EV «Самолета» в 30 раз превышает капитализацию — абсолютный рекорд на Мосбирже.
Ситуация, когда долг кратно превышает капитализацию, описывается концепцией «Equity as a call option on debt»: акционеры принимают на себя весь операционный риск. Эталонный пример — «Якутскэнерго»: при капитализации ₽4,4 млрд чистый долг достигает ₽111 млрд, превышая стоимость акционерного капитала в 25 раз, EV/EBITDA — 28x, EV/Капитализация — 21,2x; фактически 95% стоимости предприятия принадлежит банкам-кредиторам. Для миноритариев возникают два главных риска: жесткое размытие доли через допэмиссию (мега-допэмиссия VK в 2025 году с +60% новых акций обвалила EPS почти на 37%) и конвертация долга в капитал (Debt-to-Equity Swap), как в случае с Atos, перешедшим под контроль кредиторов.
Резюме для инвестора: в условиях жесткой ДКП и ключевой ставки выше 15% высокий долг стал главным фактором уничтожения стоимости. Покупка акций с NetDebt/EBITDA выше 3,0x — не инвестиция в реальный бизнес, а высокорискованная ставка на выживание эмитента и милость банков-кредиторов. В выигрыше остаются инвесторы, выбирающие финансовую устойчивость: компании с минимальным или отрицательным долгом, стабильным денежным потоком, способные финансировать инвестиции из собственной прибыли и делиться ею через дивиденды.
Источник: РБК
Загрузка.....