Загрузка....
Как будет идти автоконвертация пенсионных накоплений россиян. Таймлайн
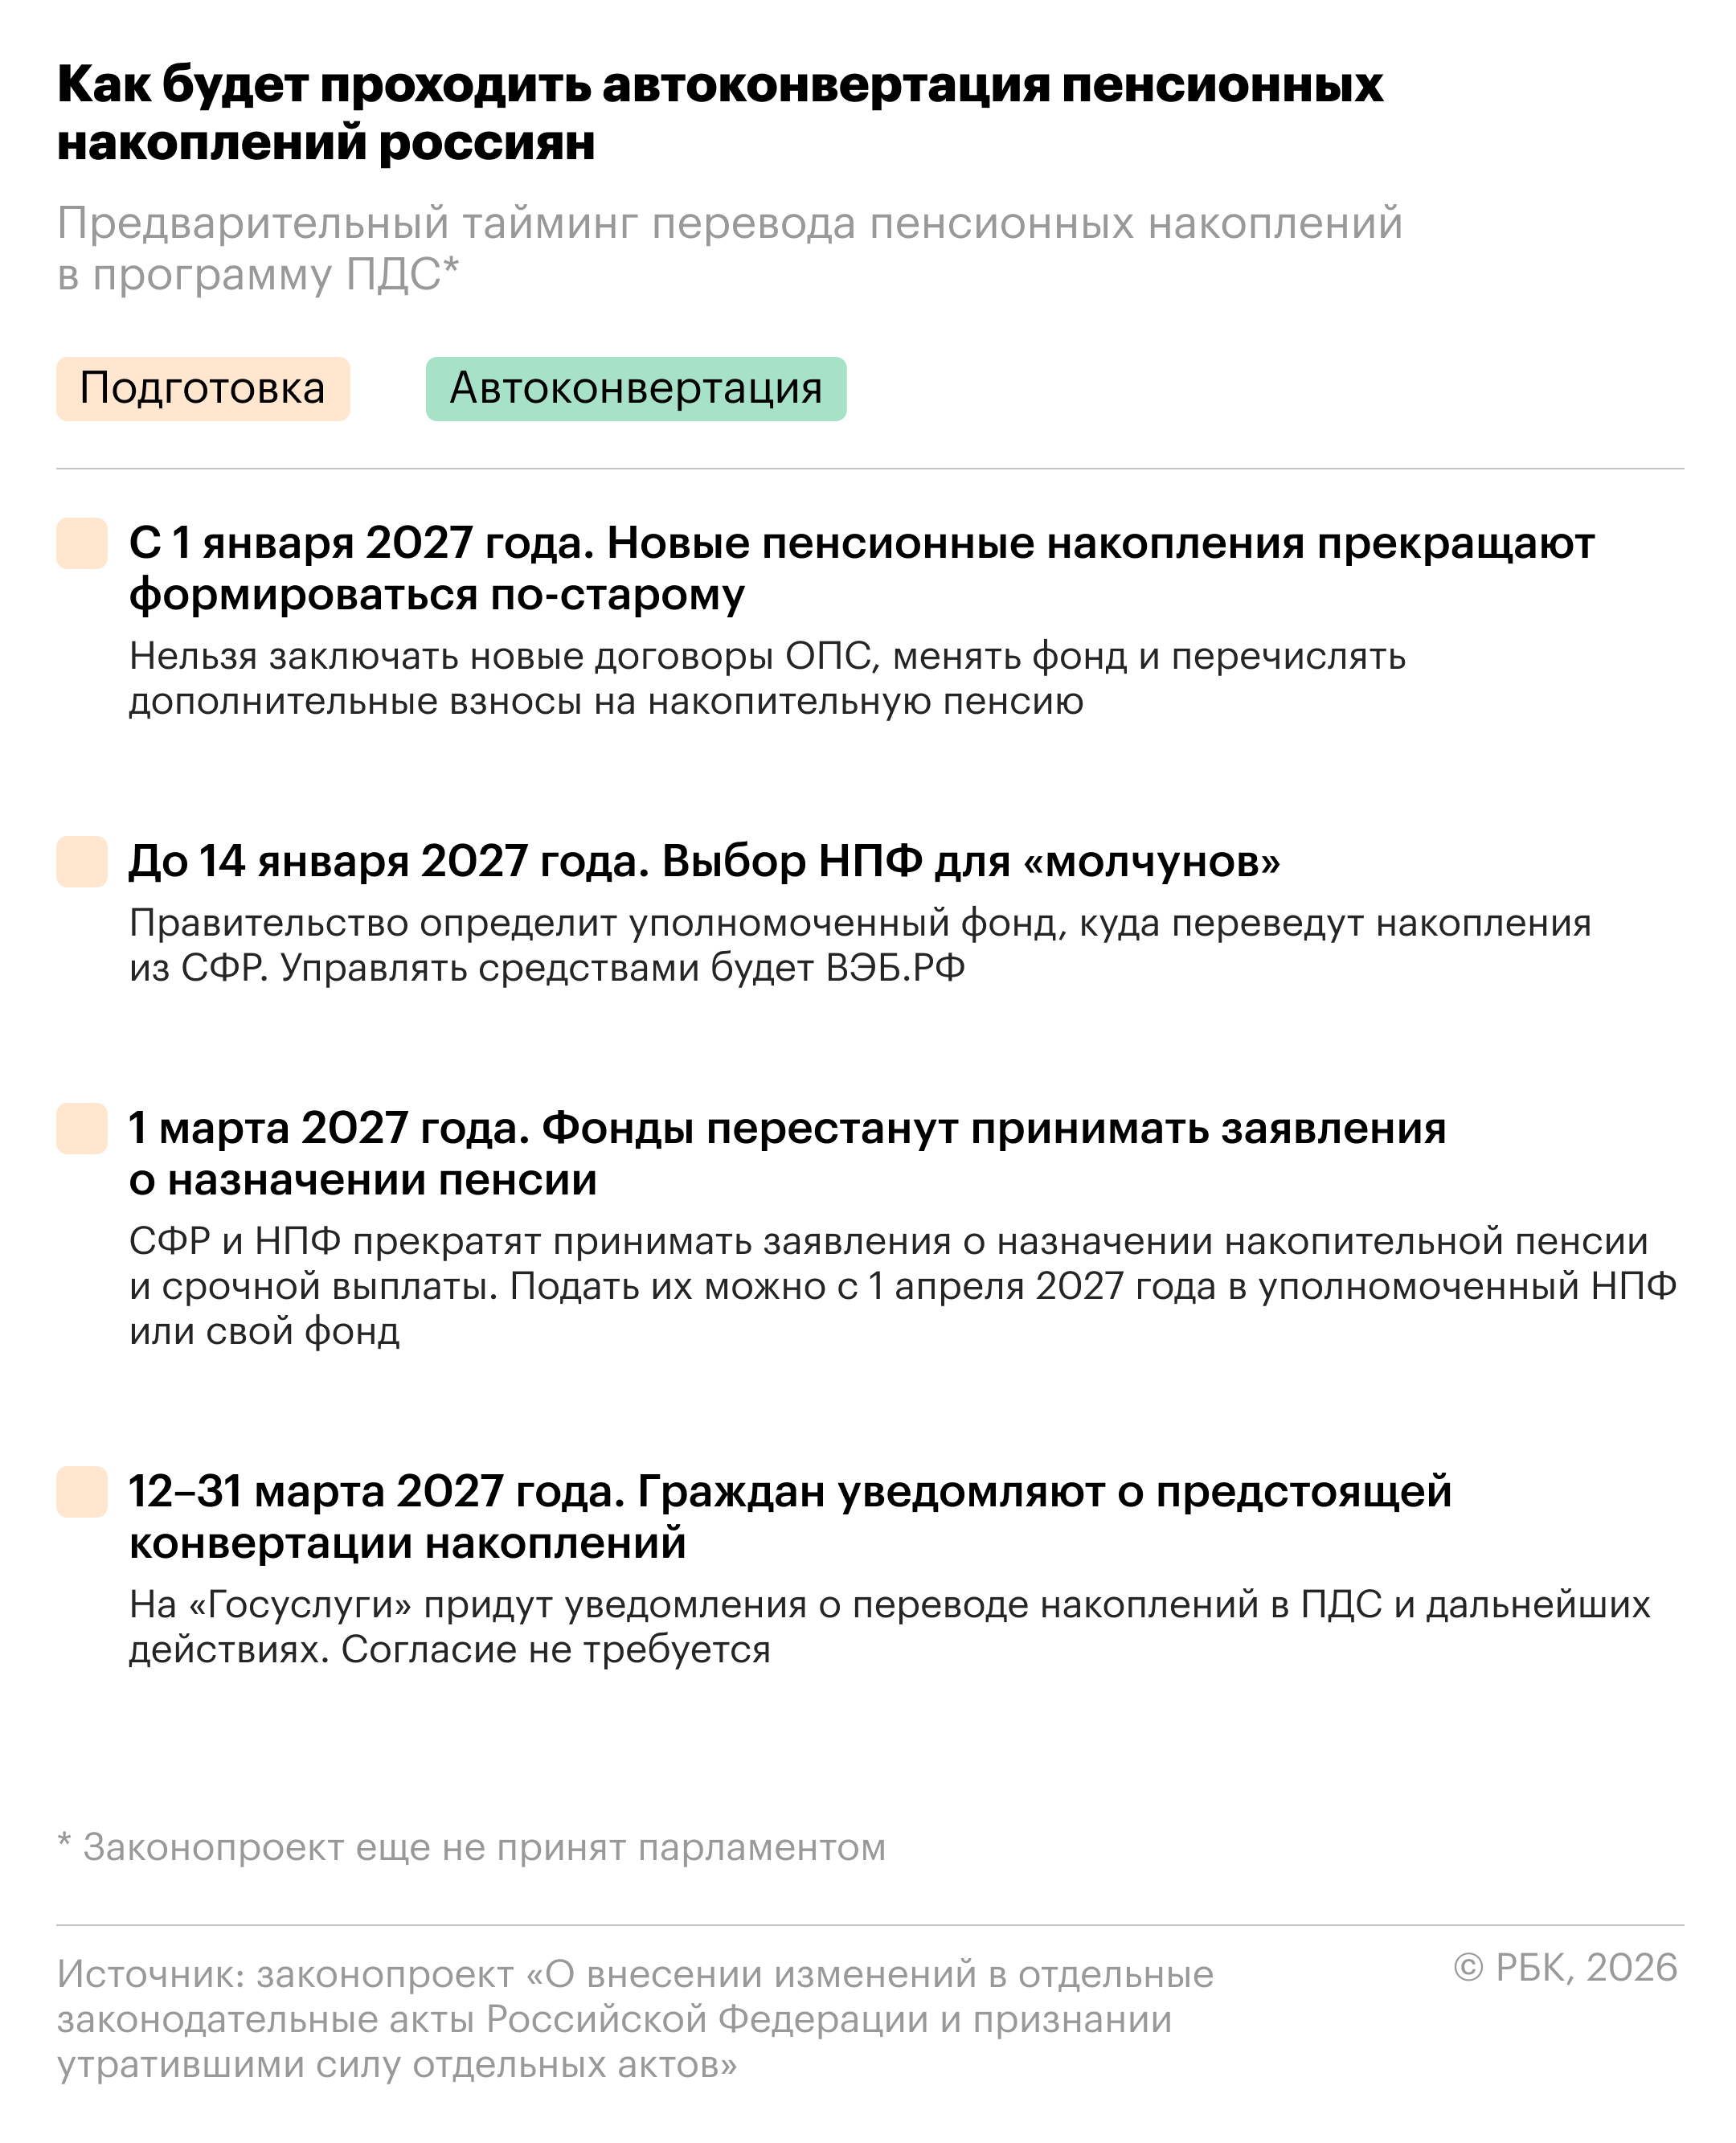
Правительство внесло в Госдуму законопроект об автоконвертации пенсионных накоплений обязательного пенсионного страхования (ОПС) в программу долгосрочных сбережений (ПДС). Документ, направленный в парламент вечером 6 ноября, предполагает поправки в более чем 60 федеральных законов. Согласно ему, с 1 апреля 2027 года формирование накопительной пенсии в России прекращается, а все пенсионные накопления без заявлений граждан автоматически переводятся в пенсионные резервы негосударственных пенсионных фондов (НПФ) как единовременный взнос и учитываются на счетах долгосрочных сбережений. Договоры ОПС и страховые правила НПФ перестанут действовать. Изменения не затрагивают страховую пенсию, назначаемую Социальным фондом России (СФР): учет баллов и стажа остается прежним.
В пояснительной записке указано, что корректировки направлены на совершенствование правовых вопросов реализации ПДС и обеспечение равных прав граждан в сфере формирования индивидуальных накоплений. В Минфине заявили, что у россиян появится возможность получить выплаты в особых жизненных ситуациях, государственное софинансирование, налоговый вычет и выбрать предпочтительный вариант выплат. Речь идет как о средствах «молчунов», чья накопительная пенсия формировалась в Соцфонде, так и о клиентах НПФ. Для конвертации накоплений «молчунов» будет создан уполномоченный пенсионный фонд: средства из СФР переведут в него и конвертируют в ПДС. Накопления клиентов НПФ переведут в ПДС в их же фонде. Если накопительная пенсия или срочная выплата уже назначена, обязательства переходят к фонду, выплаты продолжаются на прежних условиях.
Права участников ПДС гарантируются не только в объеме уплаченных страховых взносов, но в полном объеме средств, переведенных из системы ОПС, а также накопленного инвестиционного дохода. Если гражданин решит переводить в ПДС собственные средства, к ним будет применяться лимит страхования в 2,8 млн руб.
Автоконвертация пройдет в несколько этапов. С января 2027 года начнется период подготовки: граждане не смогут заключать новые договоры ОПС, подавать заявления о переводе накоплений из СФР в НПФ или между НПФ, выбирать управляющую компанию или инвестпортфель в СФР, вступать в программу софинансирования, направлять маткапитал на накопительную пенсию или подавать заявление о переводе накоплений ОПС в ПДС как единовременного взноса по действующему порядку. В бюджет Соцфонда перестанут поступать дополнительные страховые взносы на накопительную пенсию и взносы работодателей. С 1 марта 2027 года СФР и НПФ прекратят принимать заявления о назначении накопительной пенсии и срочной пенсионной выплаты; до этой же даты участники рынка должны перевести средства граждан в рамках переходной кампании 2026 года. Временно, до 1 апреля, не будут рассматриваться обращения правопреемников умерших застрахованных лиц о выплате пенсионных накоплений или отказе от них.
С 12 января по 31 марта 2027 года граждан будут уведомлять о предстоящей конвертации через НПФы и портал «Госуслуги»; согласие на получение уведомления не требуется. Начало автоматической конвертации запланировано на 1 апреля 2027 года: формирование накопительной пенсии в системе ОПС прекращается, а пенсионные накопления, включая средства материнского капитала и инвестиционный доход, переводятся в состав пенсионных резервов как единовременный взнос и учитываются на счетах долгосрочных сбережений. Договор ПДС заключается автоматически. Накопления из СФР переведут в уполномоченный НПФ, накопления из НПФ трансформируют в ПДС и оставят в том же фонде, если он работает с долгосрочными сбережениями. Для граждан, которым уже назначены накопительная пенсия или срочная выплата, предусмотрен отдельный режим дальнейших выплат. Сумма накоплений для автоконвертации рассчитывается по состоянию на 31 декабря 2026 года, инвестиционный доход за первый квартал 2027 года зачислят на счета до 31 мая 2027 года. С 1 апреля по 15 мая 2027 года гражданам будут рассылать уведомления об окончании конвертации с указанием суммы средств в ПДС.
С 1 апреля 2027 года по 31 марта 2029 года откроется двухлетнее окно для выбора другого НПФ по специальному переходному режиму: граждане смогут подать заявление о переводе средств в другой НПФ в качестве единовременного взноса по договору долгосрочных сбережений и сменить фонд без потери инвестиционного дохода. Заявление можно подать лично, через «Госуслуги» или личный кабинет на сайте фонда; электронное заявление подписывается УКЭП или УНЭП. С 2029 года в ПДС введут срочные (без потери инвестиционного дохода) и досрочные (с потерей инвестиционного дохода) переходы в другой фонд; без потери инвестдохода фонд можно менять раз в три года. Срок фиксинга для конвертированных накоплений составит пять лет, если более короткий срок не установлен правилами конкретного фонда; отсчет начнется с 2027 года.
Право на выплаты накоплений, переведенных в ПДС «в силу закона», возникнет при выполнении хотя бы одного условия: достижение 60 лет для мужчин или 55 лет для женщин; истечение 15 лет с момента перевода средств — с апреля 2042 года (если гражданин заключит договор ПДС на основе этих же накоплений и начнет делать дополнительные отчисления, течение срока не прерывается); получение права на досрочную пенсию при выполнении условий по стажу и пенсионным баллам; реализация «особой жизненной ситуации» (дорогостоящее лечение или потеря кормильца) с правом потребовать выкупную сумму в пределах остатка на счете единовременно. По действующему законодательству накопительная пенсия назначается при достижении 60 лет мужчинами и 55 лет женщинами при наличии необходимого стажа и пенсионных баллов либо при возникновении права на досрочную пенсию; особых жизненных ситуаций как основания для назначения накопительной пенсии сейчас нет.
Обратиться за выплатами можно будет в любой момент после возникновения права; НПФ должен рассмотреть заявление в течение 30 дней. Законопроект предусматривает три варианта выплат: пожизненные — до конца жизни; срочные — на срок от десяти лет, если правила фонда не предусматривают более короткий период; единовременные — если расчетный размер пожизненной выплаты составляет менее 10% прожиточного минимума пенсионера. Законопроект также сохраняет основные принципы наследования накоплений: базово после смерти накопления переходят к правопреемникам, человек вправе подать заявление о распределении остатка на счете с указанием правопреемников.
Источник: РБК
Загрузка.....